Üyelik
Anasayfa
Trafik/Kasko
Sağlık
BES/Hayat
Konut/Dask
Sigorta/Tahkim
Insurtech
Şirket Haberleri
Köşe Yazarları
Künye
ARA
Giriş Yap
Kayıt Ol
Genel
Sigorta
Trafik/Kasko
Sağlık
Konut
Tahkim
Şirket Haberleri
Insurtech
BES/Hayat
Dolar
50,0642
0.05%
Euro
56,4210
0.20%
Sterlin
67,6476
0.18%
İsviçre Frankı
61,3659
0.05%
Yuan
7,5072
0.08%
Ruble
0,6120
0.04%
BAE Dirhemi
13,6356
0.05%
Suudi Riyali
13,3382
0.04%
Bitcoin
(USDT)
80.430,01
3.35%
Bitcoin
(TL)
4.015.288
3.44%
Ethereum
(USDT)
2.424,29
5.71%
Ethereum
(TL)
121.015
5.77%
Gram Altın
6.535,20
-0.01%
Yarım Altın
21.370,09
-0.01%
Cumhuriyet Altını
43.951,00
2.07%
Ata Altın
43.912,00
-0.08%
14 Ayar Bilezik Gram
4.767,75
-0.07%
18 Ayar Bilezik Gram
5.275,00
0.09%
22 Ayar Bilezik Gram
6.151,83
-0.08%
Türkiye Sigorta 3. çeyrekte 5,4 milyar lira zarar etti
SEDDK'dan "iftira" paylaşımlarına yanıt: İddialar asılsız
AXA Türkiye'den Acentelere Özel: "Sürdürülebilir Büyüme ve Dayanıklı Gelecek" Vizyonu Açıklandı!
Dokunmatik Ekran Kullanımı Kazalara Davetiye Çıkartıyor!
Sigorta Sektöründe Gözetim Süreci Hız Kesmeden Sürdürüyor
Batman'da sahte trafik kazalarıyla 260 milyon lira dolandırıcılık: 21 tutuklama
Allianz, 8. kez en değerli sigorta markası oldu; marka değeri 30,7 milyar dolara yükseldi.
Obalı: Sigortacılık, COP31'in Kalbinde Yer Alıyor
Konut ve Sağlık Sigortasında Rekor Artış: Sigorta Enflasyon Raporu Yayınlandı!
Sigorta hukuku ve tahkim sempozyumu 6 Kasım'da
Sigorta Sektörü, Araştırma ve Geliştirme İçin 605,5 Milyon TL Yatırım Yaptı!
Yapay Zekâda Sigorta Görünürlük Endeksi: Allianz ve Anadolu Sigorta Öne Çıkıyor!
Binance'e 6,3 milyar dolarlık siber saldırı: Sigorta karşılar mı?
Fon soruşturmasında Borsa İstanbul gözaltısı
Melih KÜÇÜKCANKURTARAN
30 Ekim 2026
Yabancı Plakalı Bir Araç Size Çarptıysa: Kaza Yerinden Tazminata 6 Adım
Metin GÜNEŞ
24 Ekim 2026
Uçan Araba Kaza Yaparsa Trafik Sigortası Öder mi?
Hasan CAN
16 Ekim 2026
Fırtına Tepede Koptu, Yağmur Sahaya Yağıyor!
Ömer Faruk GÜLBAHÇE
11 Mayıs 2026
SAĞLIK SİGORTALARI İHTİYAÇ MI LÜKS MÜ ?
Anadolu Sigorta Genel Müdürü Serkan Uğraş Kaygalak oldu
BES'te bedelli ve hac dönemi
Türkiye Sigorta ödünç verdiği 9 milyar TL'lik tahvili geri alamadı
Unico Sigorta'nın tedbirleri SEDDK kararıyla kaldırıldı
Türkiye Sigorta'daki 15-20 milyar TL'lik kayıp iddiası
Sigortada "Sadeleşme" Devrimi: 30 Sayfalık Poliçe Dönemi Kapanıyor mu?
Trafik Sigortasında Yeni Dönem: Kazada Olay Yerini Terk Eden Yandı!
Sigortanın bahanesine adalet freni... Ölüme terk eden poliçe davasında karar çıktı
A101 artık sigortacı! Krakerin Yanında Sigorta Poliçesi
Ankara Sigorta’da "Güven" Pert Oldu
Trafik cezaları ve araç tescil düzenlemesi Resmi Gazete’de
Trafik sigortasında yeni düzenleme: Teminatlar yükseldi
Garanti BBVA Emeklilik'in BES fonları enflasyonu geride bıraktı, TES reformu zorunluluk haline geliyor
Hasan
CAN
Yazı İşleri Müdürü
Fırtına Tepede Koptu, Yağmur Sahaya Yağıyor!
Dün akşam Türkiye Sigorta Genel Müdürü Taha Çakmak'ın istifası haberini girdikten yarım saat sonra telefonum çalmaya başladı. Kaskosunu yıllardır bizden yaptıran bir müşterim lafı hiç dolandırmadı: “Hasan Bey, poliçem Türkiye Sigorta'da. Şirket batıyor mu, yarın hasarım olsa ödenecek mi?” Bir müşteri bunu soruyorsa, yüzlercesi aynı şeyi düşünüyor demektir. Ve bu soruların muhatabı, her zaman olduğu gibi yine acente.Önce olanı söyleyelim. Türkiye Sigorta, 15 Ekim'de KAP'a yaptığı açıklamayla Genel Müdür Taha Çakmak'ın istifa ettiğini duyurdu. Basına yansıyan bilgilere göre Çakmak, İstanbul Cumhuriyet Başsavcılığı'nın yürüttüğü fon soruşturmasında şüpheli olarak ifade verdi; yurt dışı çıkış yasağı getirildi, malvarlığına tedbir konuldu. İddia, Türkiye Hayat Emeklilik'e ait yaklaşık 100 milyon TL'nin Tera fonlarında kalmış olması. Savunma ise "parayı gecelik değerlendirdik, fonlar dondurulunca içeride kaldı" şeklinde aktarılıyor.Hatırlayalım: SPK bu fonları 17 Eylül'de kapatıp tasfiyeye aldı. Kapatmadan önceki 16 günde Tera ve Pusula fonlarından 401 milyar TL çıktı. BDDK beş şirketi TMSF'ye devretti. Yani ortada sıradan bir piyasa dalgalanması değil, ülkenin konuştuğu büyük bir fon krizi var.Müşteriye anlatacağımız kısım ise şu: Ortada bir mahkûmiyet yok, masumiyet karinesi herkes için geçerli. Haberlere yansıyan para şirketin kendi parası; BES katılımcılarının birikimiyle ilgili bir iddia yok. Genel müdürün istifası da poliçeyi, teminatı, hasar ödemesini değiştirmez. Poliçe şirketle sigortalı arasındadır, o koltukta oturan isimle değil.Ama mesele burada bitmiyor. Asıl soru şu:Bir emeklilik şirketinin parası, bu fonda "gecelik" olarak ne arıyordu?Bu kararı kim verdi? Yatırım komitesi, risk yönetimi, iç denetim bu tercihe ne dedi? Aynı tercih başka kamu şirketlerinde de yapıldı mı?Bunlar bir kişiyi yargılamak için değil, sistemin nasıl çalıştığını anlamak için sorulması gereken sorular. Kamunun şirketi söz konusuysa, hesap verebilirlik bir kat daha önemli.Peki şirket ne açıkladı? KAP'ta istifayı bildiren birkaç satır ve "gelişmeler paylaşılacak" notu. Fon maruziyetinin tutarı, mali yapıya etkisi, alınan önlemler hakkında tek kelime yok. Bu boşluğu da, tahmin edersiniz, kulis ve WhatsApp grupları dolduruyor.Türkiye Sigorta sıradan bir şirket değil. Kamu sermayeli, sektörün lideri; 3.800'ü aşkın acentesi ve yaklaşık 5.000 banka şubesiyle sahada. Liderde çıkan soru işareti bütün sektöre yansır. Üstelik zamanlama hiç iyi değil. Müşteri son haftalarda Doğa'ya, Unico'ya konan blokeleri, AcnTürk'teki zimmet soruşturmasını okudu. Şimdi de liderin genel müdürü. Vatandaşın kafasında artık tek tek şirket isimleri yok; "sigortacılar" diye tek bir başlık var.Bir de işin öbür yüzü var. Son aylarda sektörde "suistimal" denince akla hep sahadakiler geliyor: yetkisiz aracılar, hasar çeteleri, eksperler, acenteler. Yanlış mı? Hayır. Sahadaki çürük elmayla mücadeleyi en çok biz istiyoruz. Ama eksik bir evrak ya da geciken bir bildirim yüzünden yaptırımla karşılaşan acente, milyonlarca liralık yatırım kararlarında da aynı titizliği görmek istiyor. Cetvel herkese aynı uzunlukta olmalı!Çünkü bu tabloda sigortaya duyulan güveni en çok sarsan, sahadaki tek tük vakadan çok tepedeki yönetim zafiyeti oluyor.Ve faturayı yine kim ödüyor? Müşteri soruyu genel müdürlüğe değil, acentesine soruyor. Cevabı şirket vermiyor, acente veriyor. Yenilemede "başka şirkete geçelim" diyeni ikna etmek de yine acenteye düşüyor.Fırtına tepede kopuyor, yağmur sahaya yağıyor.Meslektaşlarıma tavsiyem kısa: Paniğe değil, bilgiye yaslanın. Müşteriye poliçesinin geçerli, teminatının aynı olduğunu net söyleyin; gruplarda dolaşan söylentiyi müşteriye taşımayın. Bölge müdürlüğünüzden de sahaya ne söyleneceğini yazılı isteyin, bu sizin hakkınız.Sigortacılık güven satar. O güveni müşterinin kapısına götüren acentedir, ama koruyan yönetimdir.Bu kez hesap sorulması gereken yer saha değil, tepe. Halıyı kaldırıp altına bakmanın tam zamanı. Yoksa yarın o halının altını süpürmek, yine acenteye kalır!
16 Ekim 2026
Tahkimde Başvuru Sayısı Düşmedi, Engellendi!
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) kanadından gelen son veriler, Sigorta Tahkim Komisyonu’na yapılan günlük başvuru sayısının 1000 seviyelerine kadar gerilediğini gösteriyor. İlk bakışta bu tablo, sigorta şirketlerinin hasarları zamanında, eksiksiz ödediği ve taraflar arasındaki uyuşmazlıkların bıçak gibi kesildiği izlenimini yaratabilir.Ancak sahadan, mutfaktan, yani bizzat bu uyuşmazlıkları çözen sigorta hakemlerinden, taraf vekillerinden ve mağduriyet yaşayan vatandaşlardan gelen sesler hiç de öyle demiyor.Gerçekten sigortacılıkta sorunlar bitti mi, yoksa başvuruların önü bürokratik engellerle mi kesildi?Sahadaki Gerçek: 2,5 Ay Süren Pert Analizleri ve YönlendirmelerGeçtiğimiz günlerde bir sigorta hakem dostumla sohbet ederken aktardığı somut bir olay, istatistiklerin perde arkasını özeti niteliğindeydi.Bir sigortalının aracı ağır hasar alıyor ve pert süreçlerine giriyor. Vatandaşın sovtaj bedelini (hasarlı araç kalıntısının satış değerini) alabilmesi tam iki buçuk ay sürüyor. İş burada da bitmiyor; geriye kalan bakiye tazminat talebi için sigortalı doğrudan arabuluculuğa ve uzlaşma masalarına yönlendiriliyor. Hak arama süresi uzadıkça uzuyor, mağdur olan vatandaş helalleşmek durumunda bırakılıyor.Yani şirketler hasarları bir günde eksiksiz ödüyor değil; vatandaş pes ettiriliyor!KTK 97. Madde Ne Diyor, Düzenlemeler Ne Yapıyor?Konunun hukuki ve teknik boyutundaki en büyük kırılma noktası ise Karayolları Trafik Kanunu’nun (KTK) 97. maddesi ile yayınlanan genelge ve sirkülerler arasındaki çelişkide yatıyor.KTK Madde 97 Nedir? Karayolları Trafik Kanunu’nun 97. maddesi, zarar görenin dava açmadan veya Sigorta Tahkim Komisyonu’na başvurmadan önce ilgili sigorta kuruluşuna yazılı olarak başvurmasını şart koşar. Kanun metninin amacı; sigorta şirketine başvuru yapılması, şirketçe 15 gün içinde cevap verilmemesi veya verilen cevabın talebi karşılamaması halinde hak sahibine doğrudan yargı veya Tahkim yolunu açmaktır.Ancak uygulamaya konulan sirkülerlerle; Tahkime başvuru hakkı, henüz tamamlanmamış veya süreci uzayan ekspertiz raporlarının sistemde görünmesi zorunluluğuna bağlandı.Yani kanun "Şirkete başvurdun, 15 günde olumlu yanıt alamadıysan Tahkime gidebilirsin" derken; çıkarılan alt düzenlemeler "Ekspertiz raporu sisteme düşmeden veya şirket süreci bitirmeden adım atamazsın" engeli koyuyor. Kanuna açıkça aykırı olan bu şartlandırma yüzünden vatandaş Komisyon kapısından dönüyor.Başvurular kendiliğinden azalmıyor; prosedür duvarlarıyla engelleniyor!Tahkimi Kapatırsak Başvuru Sıfırlanır!Eğer başarı kriterimiz başvuru sayılarını kağıt üzerinde düşürmekse, SEDDK Başkanı’na samimi bir önerimiz var: Tahkim Komisyonu’nu tamamen kapatın, başvuru sayısı sıfıra düşsün! Böylece kağıt üstünde sıfır uyuşmazlık içeren mükemmel bir sigorta sektörüne kavuşmuş oluruz.Ama işin aslı öyle değil. Tahkim yolunun zorlaştırılması sorunu ortadan kaldırmıyor, sadece yönünü değiştiriyor. Anayasal ve kanuni bir hak olan hak arama özgürlüğü kısıtlanamayacağı için, Tahkime gidemeyen vatandaşlar yönünü Adli Yargıya (Genel Mahkemelere) çeviriyor. Peki, adli yargıdaki sigorta dava sayılarındaki artışı araştıran var mı? Zaten yükü ağır olan mahkemelerin sırtına yüklenen bu yeni dosya yükünün hesabını kim veriyor?Asıl Görev Tüketici Haklarını KorumaktırSigorta sektörünün büyümesi, güven üzerine inşa edilmesinden geçer. SEDDK’nın ve düzenleyici kurumların birincil görevi, istatistiki başarı öyküleri yazmak değil; tüketicinin hakkını korumak ve sigorta sistemine olan güveni tesis etmektir.Tahkime başvuruların düşmesi bir başarı kriteri değil; sahadaki tıkanıklığın ve geciktirilen adalet mekanizmasının alarm zilleridir. Gerçekleri halının altına süpürmek yerine, kanunun ruhuna uygun şekilde hak arama yollarını açık tutmak zorundayız.
13 Ekim 2026
Türkiye Sigorta'nın genel müdürlüğü için konuşulan isim: Ahmet Burak Dağlıoğlu
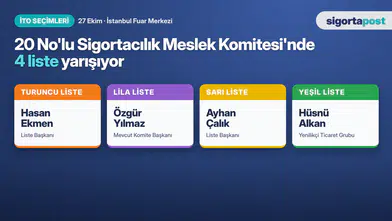
İTO Sigortacılık Meslek Komitesi Başkanlığına Özgür Yılmaz yeniden seçildi
Taha Çakmak’ın avukatından savunma: “Türkiye’yi dolandıran adamı müvekkilim dolandırmış oluyor”
Almanya'da ev sahiplerine yeni sigorta zorunluluğu gündemde: Ek masraf çıkabilir
Acenteler İçin Rekabet ve Temsil Mücadelesi Başlıyor
Fon soruşturmasında Türkiye Sigorta Genel Müdür Yardımcısı da gözaltına alındı
İstifa eden Türkiye Sigorta Genel Müdürü Taha Çakmak Fon Soruşturması kapsamında tutuklandı
Ekonomik Fırtınada Büyümenin Kalkanı: Ticari Kredi Sigortası
Selde sigortalı hasar 9.9 milyar TL’yi geçti. İşte branşlara göre başvurular
Ahmet Yaşar: Fon krizi nedeniyle BES'ten çıkış yaşandığına dair veri yok
Sigorta Prim Üretimleri ve Şirketlerin Pazar Payları Eylül 2026
İstifa eden Türkiye Sigorta Genel Müdürü Taha Çakmak yeniden gözaltına alındı
Referans Sigorta’dan Sahte Borç ve İcra Bildirimlerine Karşı Önemli Uyarı!
Doğa Sigorta'dan yeni açıklama: Hasar, komisyon ve tazminat ödemelerinde aksama yok
Alo 193 acentenin rolünü artıracak
AcnTurk Sigorta'ya iflas davası açıldı
Doğa Sigorta'dan açıklama: TMSF kararı ile Yönetim Kurulu’nda değişiklik yapıldı, Ortaklık yapısında değişiklik yok
Kurgu trafik kazalarıyla 17 sigorta şirketi dolandırıldı: 77 gözaltı
Ahmet Yaşar " Zorunlu Afet Sigortası'nın Önemini Görmüş Olduk"
Sigorta Sektörü Enflasyona Yenik Düşüyor
Katılım Sigortacılığında 9 Aylık Dönemde Yüzde 44,7 Büyüme
Çok Okunanlar
1
Türkiye Sigorta'nın genel müdürlüğü için konuşulan isim: Ahmet Burak Dağlıoğlu
2
Taha Çakmak’ın avukatından savunma: “Türkiye’yi dolandıran adamı müvekkilim dolandırmış oluyor”
3
Sigortada "Sadeleşme" Devrimi: 30 Sayfalık Poliçe Dönemi Kapanıyor mu?
4
Acenteler İçin Rekabet ve Temsil Mücadelesi Başlıyor
5
Fon soruşturmasında Borsa İstanbul gözaltısı
6
İTO Sigortacılık Meslek Komitesi Başkanlığına Özgür Yılmaz yeniden seçildi
7
Türkiye Sigorta ödünç verdiği 9 milyar TL'lik tahvili geri alamadı
8
Türkiye Sigorta'daki 15-20 milyar TL'lik kayıp iddiası
9
Sigorta hukuku ve tahkim sempozyumu 6 Kasım'da
10
Almanya'da ev sahiplerine yeni sigorta zorunluluğu gündemde: Ek masraf çıkabilir
Copyright © 2026 . Her hakkı saklıdır.