



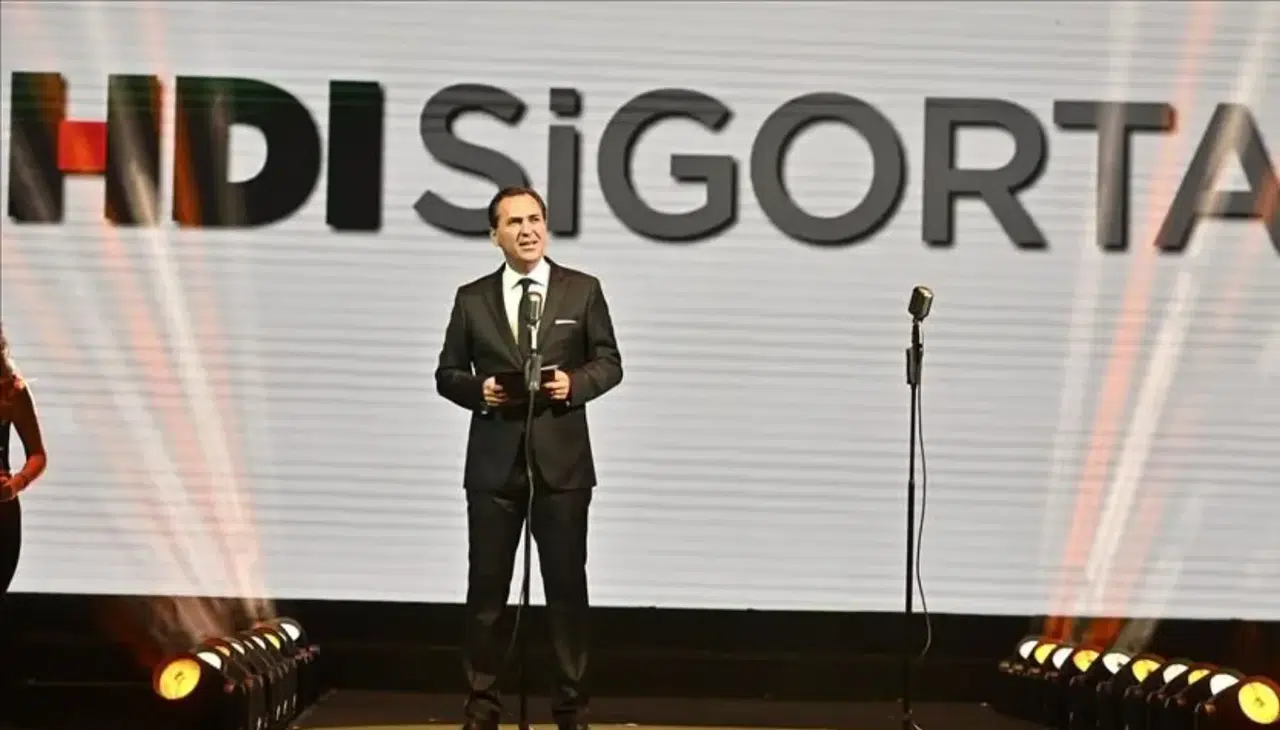
HDI Sigorta Üst Yöneticisi (CEO) Firuzan İşcan ve Veri Enstitüsü Yönetim Kurulu Başkanı Bekir Ağırdır’ın öncülüğünde düzenlenen toplantıya, sigorta sektöründen birçok temsilci katılım gösterdi. Bu buluşmada Türkiye'de yapılan Sigorta Okuryazarlığı Araştırması'nın detayları paylaşıldı. Araştırma, toplumun sigorta hakkındaki bilgi, tutum ve davranışlarını, 0 ile 100 arasında tek bir skorla değerlendiren Sigorta Okuryazarlığı Endeksi (SOE) oluşturularak gerçekleştirildi.
Sigorta Okuryazarlığı Endeksi Sonuçları
Yapılan araştırma sonucunda elde edilen verilere göre, Türkiye'nin Genel Sigorta Okuryazarlığı Endeksi ortalama 50,4 puan olarak belirlendi. Bu skor, sigorta sahibi bireylerde ise 55,1 olarak kaydedildi. Araştırmanın sonuçlarına göre, Türkiye’nin genelinde halkın %44,8'inin düşük, %42,6'sının orta ve %12,6'sının yüksek seviyede sigorta okuryazarlığına sahip olduğu ortaya çıktı. Bu veriler, toplumun sigorta konusundaki bilgi düzeyinin oldukça çeşitli olduğunu göstermekte.
Finansal Korunma Tercihleri
Finansal korunma konusunda toplumun tercih ettiği yöntemler arasında geleneksel birikim yöntemleri öne çıkmaktadır. Sigorta yaptırma oranı %21, Bireysel Emeklilik Sistemi'nde (BES) birikim yapma oranı ise %16 olarak kaydedilmiştir. Bu durum, halkın sigorta ürünleri yerine daha geleneksel yöntemlere yöneldiğini ortaya koymakta. Sigorta ürünü sahibi olmayan bireyler için en önemli engeller ise %44 ile "bütçe yetersizliği" ve %43 ile "yüksek fiyat" olarak belirlenmiştir. Bu engeller, insanların sigorta satın alma kararlarını olumsuz yönde etkilemektedir.
Beklenmedik Durumlara Karşı Alınan Önlemler
Araştırmada, "Hayatın getirebileceği beklenmedik durumlara karşı kendinizi veya ailenizi güvence altına almak için ne yapıyorsunuz?" sorusuna Türkiye genelinden en çok verilen yanıtlar %46 ile "nakit veya banka birikimi" ve %45 ile "altın veya döviz birikimi" olmuştur. Bu veriler, toplumun sigorta yerine farklı finansal birikim yöntemlerine yöneldiğini açıkça göstermektedir. Ayrıca, sigorta poliçelerine yönelik itiraz ve anlamakta zorluklar yaşayan sigorta sahiplerinin oranı ise %47 gibi yüksek bir seviyede seyretmektedir. Bu karmaşıklığın sebepleri arasında teknik terimlerin yanı sıra yasal ifadeler de yer almakta.
Sigorta Sektöründeki Koruma Açığı
HDI Sigorta CEO'su Firuzan İşcan, Türkiye'nin deprem ve iklimsel riskler gibi birçok tehlikeyi barındırdığını belirtirken, geçmişten gelen sigortacılık deneyimine rağmen Türkiye’nin penetrasyon oranının yeterince yüksek olmadığını vurguladı. İşcan, sigorta sektörünün Gayri Safi Yurt İçi Hasıla’ya (GSYH) oranının yaklaşık %2,7 seviyelerinde olduğunu ifade ederek, bu oran ile gelişmiş ülkeler arasında büyük bir fark olduğunu dile getirdi. Türkiye'deki koruma açığının kapatılması için çeşitli çalışmalar yürütüldüğünü vurgulayan İşcan, toplumda bu doğrultuda var olan bariyerleri anlamak için "Türkiye'de Sigorta Okuryazarlığı Araştırması"na yöneldiklerini açıkladı.
Sigorta Sürecinde Sadeleşme Gerekliliği
Yürütülen araştırmalarla, sigorta okuryazarlığı endeksinin 50,4 puan çıkmasının aslında sigortayı anlama oranı olarak değerlendirilebileceğini ifade eden Firuzan İşcan, bu durumun hem olumlu hem de olumsuz yönleri olduğunu belirtti. Sigorta süreçlerinde karşılaşılan karmaşıklığın giderilmesi gerektiğine dikkat çeken İşcan, sigorta poliçelerinin anlaşılabilir olmasının yanı sıra hasar süreçlerinin daha şeffaf bir şekilde yürütülmesi gerektiğini vurguladı. HDI Sigorta'nın yeni vizyonu olarak "sigortacılığı sadeleştirmenin" öncelikli hedefleri arasında yer aldığını söyledi.
Polemiğin Ortasında Uzun Poliçeler
Sigorta poliçelerinin uzunluğunun 30 sayfaya kadar çıkabildiği belirtiliyor. İşcan, sigortalıların ne tür ürünler aldıklarını anlamakta zorluk çektiğini ve birçok kişinin trafik sigortası satın alırken poliçenin teminatlarıyla ilgili yanlış bilgilere sahip olduğuna dair gözlemlerde bulundu. Müşteri deneyiminde yaşanan zorlukları göz önünde bulundurarak, poliçelerde yer alan karmaşık terimlerin daha anlaşılır hale getirilmesi gerektiğini vurguladı. Alınacak olan yeni sigorta poliçelerinin uzun belgelere sahip olmasının, tüketicinin satın alma kararını ertelemesine yol açabileceği belirtiliyor. Bu nedenle, sigorta sektöründeki karışıklıkları gidermek ve süreçleri basitleştirmek için çalışmalar yapılmaya devam edilecektir.