


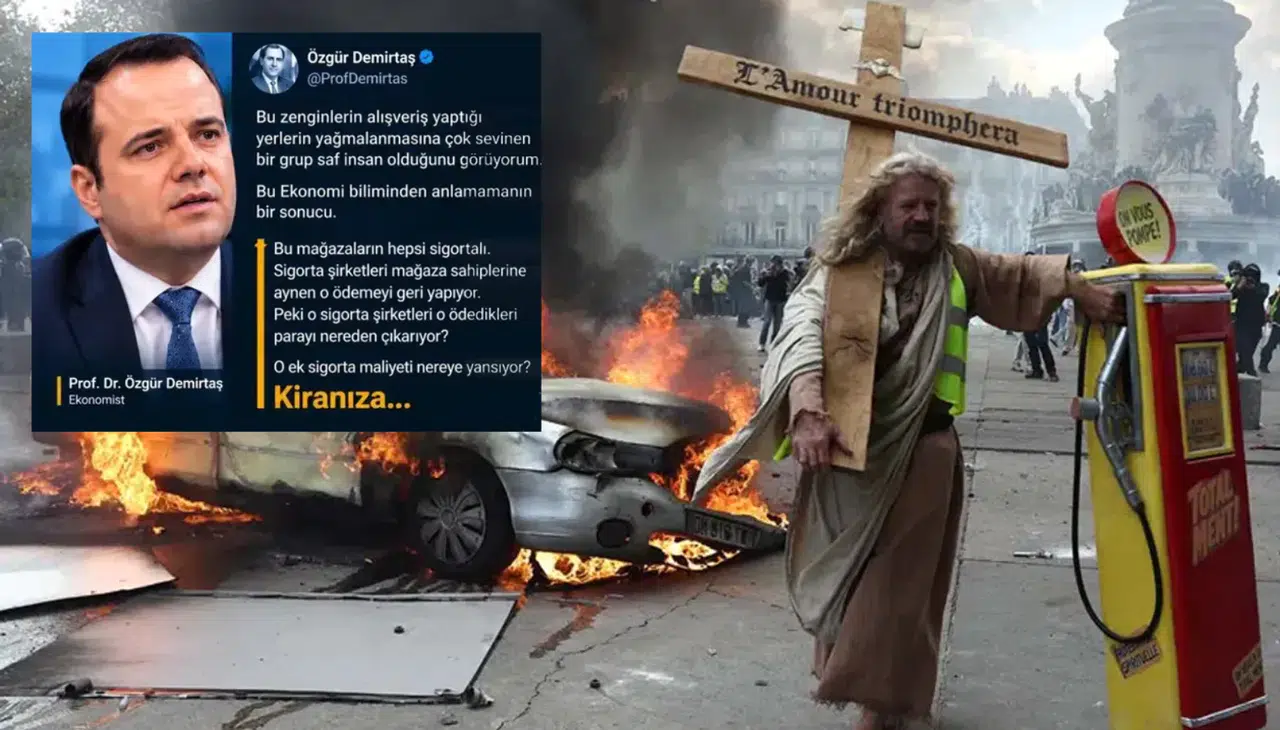
Fransa'da son günlerde yaşanan protestolar sırasında ülkenin birçok şehrinde mağazalar, alışveriş merkezleri ve iş yerleri yağma, kundaklama ve vandalizm eylemlerinin hedefi oldu. Lüks markalara ait mağazalarda ciddi maddi hasar oluşurken, ekonomist Prof. Dr. Özgür Demirtaş'ın sosyal medyada yaptığı paylaşım, yağma olaylarının faturasının sigorta primleri üzerinden geniş kesimlere yansıyıp yansımayacağı tartışmasını gündeme taşıdı.
Fransa'daki yağma olayları sonrası gözler sigorta sektöründe
Sosyal medyada paylaşılan listelere göre protestolar sırasında ülkenin 19 farklı şehrinde Rolex, Apple, Louis Vuitton, Hermès ve Hugo Boss gibi markaların mağazaları, alışveriş merkezleri, kuyumcular ve bir otel yağmalandı. İş yerlerinde oluşan milyonlarca avroluk zarar, kamu düzeni ve ticaretin yanı sıra sigortacılık sektörü açısından da önemli soruları beraberinde getirdi.
Özgür Demirtaş: "Ek maliyet kiranıza yansıyor"
Prof. Dr. Özgür Demirtaş, 18 Ekim'de X hesabından yaptığı paylaşımda, lüks mağazaların yağmalanmasına sevinenlerin ekonominin işleyişini gözden kaçırdığını savundu. Demirtaş, varsayımsal bir örnekle bir mağazada 100 çantanın yağmalanması hâlinde mal ve mülk zararıyla birlikte mağaza başına 10 milyon dolarlık kayıp oluşabileceğini belirtti.
Demirtaş, bu mağazaların sigortalı olduğunu ve zararın sigorta şirketleri tarafından mağaza sahiplerine ödendiğini hatırlatarak şu değerlendirmede bulundu:
"Peki o sigorta şirketleri o ödedikleri 10 Milyon Doları nereden 'DE' çıkarıyor? DOĞRU BİLDİNİZ: Yağmalamayı yapan çocukların oturdukları evlerin sigortalarından. Peki o ek sigorta maliyeti nereye yansıyor? Yağmalamayı yapanların KİRASINA..."
Demirtaş'a göre yağma eylemleri ilk bakışta mağaza sahiplerini hedef alıyor gibi görünse de ekonomik yük zaman içinde daha geniş bir kesime yayılıyor.
Sigorta sistemi bu tür hasarlarda nasıl işliyor?
Sigortacılık, risklerin çok sayıda sigortalı arasında paylaştırılması esasına dayanıyor. Yağma, vandalizm ve toplumsal olaylar sonucu oluşan hasarlar, poliçede ilgili teminatın bulunması hâlinde sigorta şirketleri tarafından karşılanabiliyor. Ancak yüksek tutarlı ve yaygın hasarlar:
- Sigorta şirketlerinin hasar maliyetlerini artırabiliyor,
- Reasürans maliyetlerini yükseltebiliyor,
- Risk değerlendirmelerini değiştirebiliyor,
- Yenileme dönemlerinde prim hesaplamalarını etkileyebiliyor.
Küresel reasürans piyasasında kârlılık baskısı bir süredir gündemde. Sitemizde daha önce yer verdiğimiz Fitch'in reasürans sektörüne yönelik 2026 uyarısı da bu tablonun önemli göstergelerinden biri. Bu nedenle olayların yoğun yaşandığı bölgelerde iş yeri, konut ve ticari sigortalarda fiyatlamanın yeniden gözden geçirilmesi gündeme gelebiliyor.
Primler otomatik olarak artar mı?
Büyük hasarların mutlaka ve doğrudan prim artışına yol açacağını söylemek doğru değil. Bir sigorta şirketinin fiyatlama politikası pek çok değişkene bağlı olarak belirleniyor:
| Değişken | Fiyatlamaya etkisi |
|---|---|
| Toplam hasar tutarı | Ödenen tazminatlar arttıkça maliyet baskısı yükselir. |
| Hasar sıklığı | Olayların tekrar etme ihtimali risk değerlendirmesini değiştirir. |
| Reasürans maliyetleri | Yenileme dönemlerinde reasürörlerin talep ettiği fiyatlar prime yansıyabilir. |
| Enflasyon ve sermaye maliyeti | Onarım ve yeniden yapım maliyetlerini belirler. |
| Rekabet koşulları | Piyasadaki rekabet, artışların ne ölçüde fiyatlara yansıyacağını etkiler. |
Dolayısıyla tek bir toplumsal olayın tüm sigortalıların primlerini doğrudan artıracağını söylemek mümkün olmasa da büyük ölçekli ve yaygın zararların uzun vadede sigorta maliyetleri üzerinde baskı oluşturduğu sektörde kabul gören bir gerçek.
İşletmeler için ne anlama geliyor?
Fransa'daki olaylar, iş yeri sahipleri için poliçe kapsamının önemini bir kez daha hatırlatıyor. Türkiye'de grev, lokavt, kargaşalık, halk hareketleri, kötü niyetli hareketler ve terör gibi riskler, yangın ve iş yeri poliçelerinde genellikle ek teminat olarak yer alıyor. İşletmelerin şu noktaları kontrol etmesi önem taşıyor:
- Poliçede grev, lokavt, kargaşalık, halk hareketleri ve kötü niyetli hareketler teminatının bulunup bulunmadığı,
- Terör teminatının kapsamı ve limitleri,
- Emtia ve demirbaş bedellerinin güncel değerleri yansıtıp yansıtmadığı,
- Faaliyet durması (kâr kaybı) teminatının olup olmadığı.
İş yeri poliçelerinin kapsamına ilişkin ayrıntılara iş yeri sigortası haberimizden ulaşabilirsiniz.
Ekonomik etki sigorta sektörüyle sınırlı değil
Yağma ve vandalizm olaylarının maliyeti, sigorta şirketlerinin ödediği tazminatlarla sınırlı kalmıyor. İşletmeler faaliyet kaybı yaşayabiliyor, güvenlik harcamaları artıyor ve bu durum zaman içinde hem işletme giderlerine hem de tüketici fiyatlarına dolaylı olarak yansıyabiliyor. Fransa'daki son olaylar bu nedenle yalnızca güvenlik politikaları açısından değil, sigortacılık sektörünün risk yönetimi ve fiyatlama stratejileri bakımından da yakından takip ediliyor.