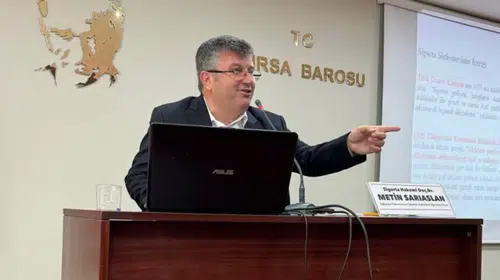
SİGORTAPOST— Borsa İstanbul’da işlem gören sigorta şirketlerinin yılbaşından bu yana sergilediği performans, sektörün branş bazlı risk ve kârlılık dengesini yeniden gündeme taşıdı. Eski Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) Müfettişi ve Sigorta Hakemi Doç. Dr. Metin Sarıaslan, kişisel X (Twitter) hesabından yaptığı kapsamlı analizle yatırımcılara ve sektöre kritik uyarılarda bulundu.
"Sadece Prim Üretimine Bakmak Yetersiz"
Doç. Dr. Metin Sarıaslan, bir sigorta şirketinin borsa hisse performansını değerlendirirken yalnızca dönemsel kâr veya prim üretimi rakamlarının temel alınmasının yanlış olacağını vurguladı. Şirketlerin gelecekteki yükümlülüklerinin altını çizen Sarıaslan, şu değerlendirmede bulundu:
"Bir sigorta şirketinin borsa performansını yalnızca dönemsel kâr veya prim üretimi üzerinden değerlendirmek doğru değildir. Şirketin hangi branşlarda büyüdüğü, bu branşların hasar gelişimi, uzun kuyruklu yükümlülükleri, yatırım gelirleri, reasürans yapısı, sermaye yeterliliği, üretim politikası ve yönetim değişiklikleri birlikte değerlendirilmelidir. Sigorta şirketlerinde bugün elde edilen primin kâra dönüşmesi ile hasarın nihai maliyetinin ortaya çıkması arasında bazen yıllar bulunabilmektedir."
Borsa Performansında Kimi Öne Çıktı, Kimi Frene Bastı?
Sarıaslan’ın paylaştığı verilere göre, yılbaşından itibaren hisse performanslarında belirgin bir ayrışma yaşanıyor:
Yükselişte Olanlar: Anadolu Sigorta yaklaşık %7, AgeSA %5 ve Anadolu Hayat %2 civarındaki artışla pozitif ayrışan hisseler oldu.
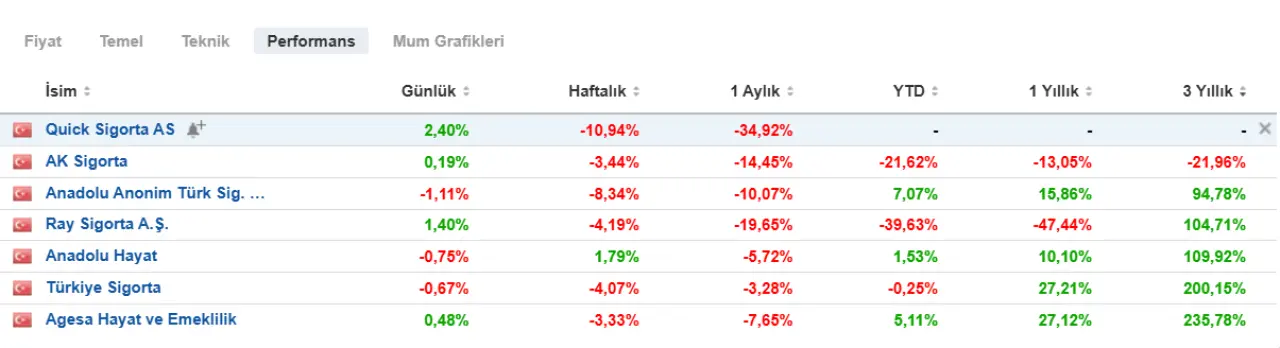
Kayıp Yaşayanlar: Diğer şirketlerin hisse fiyatlarında gerileme görülürken, özellikle Ray Sigorta ve Aksigorta’daki kayıplar öne çıktı. 1 yıllık performansta Ray Sigorta, 3 yıllık periyotta ise yönetim ve üretim politikası değişiklikleri geçiren Aksigorta’daki düşüş dikkat çekti.
Frene Basanlar: Geçen yıl borsanın yıldızlarından biri olan Türkiye Sigorta’da bu yıl bir durağanlık gözlenirken, hisse fiyatında yılbaşına göre anlamlı bir artış kaydedilmedi.
Yeni Halka Arz Örneği: Ağırlıklı trafik branşında çalışan ve yakın zamanda halka açılan Quick Sigorta’da halka arz fiyatı olan 76,60 TL seviyesinden 45 TL seviyelerine kadar bir gerileme yaşandı. Şirket, trafik branşındaki üretim liderliğinde de 4. sıraya geriledi.
Branş Bazlı Riskler ve Fırsatlar Analizi
Sarıaslan, Ağustos 2026 itibarıyla sektörün branş dağılımları ve taşıdıkları kritik riskleri ise şu şekilde sıraladı:
Trafik Branşı (%28 Pay): Sektörün en sorunlu branşı olmasına rağmen, bedeni tazminat ödemelerinin uzun sürmesi şirketlere ciddi bir yatırım geliri imkânı sunuyor. Bu nedenle branş, yalnızca prim-hasar dengesiyle değil, yarattığı float (yatırım) geliriyle okunmalı.
Hastalık-Sağlık Branşı (%22 Pay): Tamamlayıcı Sağlık Sigortası (TSS) büyümeye devam ediyor. Ancak 1 Ocak 2026’da yürürlüğe giren yeni tanzim kuralları ve yaşlanan nüfusun artıracağı sağlık harcamaları en büyük risk faktörleri arasında.
Yangın ve Doğal Afetler (%16 Pay): Kârlı bir branş olmasına karşın katastrofik riskler taşıyor. Özellikle Olası İstanbul Depremi gibi büyük felaketlere karşı şirketlerin reasürans korumasının hayati önem taşıdığı, ancak bu detayların şirket dipnotlarında yeterince şeffaf yer almadığı ifade edildi.
Kasko (%13,5 Pay): Genel olarak kârlı bir alan olsa da yoğun rekabet dönemlerinde şirketlerin zarar yazabildiği bir branş haline gelebiliyor.
Hayat Branşı (%16 Pay): Krediye bağlı hayat sigortalarının payı düşse de prim iadeli ve yaşam teminatlı ürünlerin popülerliği kârlılığı destekliyor.