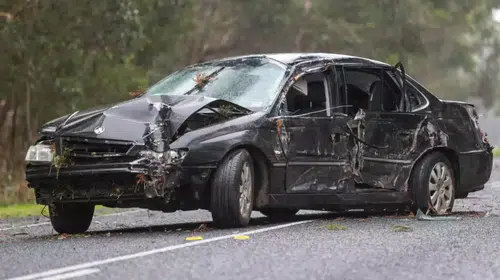
Sigorta eksper raporlarında ve hasar tasfiye süreçlerinde en çok tartışılan konuların başında pert araç dosyaları gelmektedir. Araç sahibinin eline geçecek net tazminat tutarı, aracın kaza tarihindeki rayiç bedeli ile hasarlı hâlinin yani hurdasının (sovtaj) değeri arasındaki farktan oluşur. Ancak son dönemde sigorta şirketlerinin ihale platformları üzerinden hurda bedellerini gerçeğin üzerinde ("şişirilmiş" şekilde) göstermesi ve yönlendirilen alıcıların bu bedelleri ödememesi, acenteleri ve sigortalıları karşı karşıya getirmektedir.
Bölge adliye mahkemelerinin 2026 yılında verdiği güncel kararlar ve Yargıtay uygulamaları, bu konudaki haksız uygulamalara karşı çok net sınırlar çizmketedir. İşte sigorta acentelerinin hasar dosyalarında mutlaka bilmesi ve takip etmesi gereken kritik başlıklar:
1. Rayiç Değer Kasko Listelerine Göre Değil, Emsal İlanlara Göre Belirlenmelidir
Hasar dosyalarında sigorta şirketleri genellikle kasko değer listelerindeki oranlamaları baz alarak düşük rayiç bedeller belirlemektedir. Ancak yargı kararları bu uygulamaya dur demektedir.
Kasko listeleri ne sigortacı için bir tavan ne de sigortalı için bir taban oluşturabilir.
Esas alınması gereken ölçüt; aracın yaşı, kilometresi, modeli ve varsa önceki hasarları dikkate alınarak, kaza tarihine yakın internet satış ilanları ve piyasa koşulları üzerinden yapılacak pazarlık payı dâhil ortalama tespittir.
2. Sovtajın Kimde Kalacağına Sigortalı Karar Verir
Uygulamada en sık yapılan hatalardan biri, sigorta şirketinin tek taraflı olarak "aracınız pert oldu, sovtajı şu kadar düşerek kalan tutarı ödiyoruz" şeklinde bildirimde bulunmasıdır.
Yargıtay 4. Hukuk Dairesi yerleşik içtihatlarına göre, hasarlı aracın kimin uhdesinde kalacağı konusunda seçimlik hak sigortalıya aittir.
Sigortalı hurdanın kendisinde kalmasını istemedikçe, hurda sigortacıya bırakılarak rayiç bedelin tamamı talep edilebilir. Sigortacının onay alınmadan sovtajı tek taraflı olarak tazminattan düşmesi hukuka aykırıdır.
3. İhale Bedelleri ve "Şişirilmiş Sovtaj" Riski
Sigorta şirketleri veya eksperler, hasarlı aracı hurda ihale platformlarına koyarak en yüksek teklifi sovtaj değeri olarak kabul etmektedir. Ancak teklif veren alıcının o bedeli ödememesi veya aracın fiilen o fiyata satılamaması hâlinde oluşan fark, doğrudan sigortalının zararına yazılmaktadır.
Mahkemeler ihale tekliflerini doğrudan bağlayıcı kabul etmemekte; sovtaj değerinin piyasa koşullarına göre bilirkişi aracılığıyla objektif olarak belirlenmesini şart koşmaktadır.
Kara Araçları Kasko Sigortası Genel Şartları ve ZMSS Genel Şartları uyarınca, sigortacının tespit edip bildirdiği sovtaj bedeli bildirimden itibaren bir aylık süreyle sınırlı olarak garanti edilmiş sayılır. Belirtilen sürede bu bedel piyasada elde edilemiyorsa, aradaki farkın riskini sigortalı değil, o bedeli belirleyen sigortacı taşır.
4. Sigortacının Yönlendirdiği Alıcı Parayı Ödemezse Ne Olur?
Erzurum Bölge Adliye Mahkemesi 3. Hukuk Dairesi tarafından verilen güncel bir kararda; sigortacının yönlendirdiği alım satım şirketine vekâlet veren sigortalının mutabakatta yazan sovtaj bedelini eksik alması durumunda, sigortacının bu zarardan sorumlu olduğu hükme bağlanmıştır. Karara göre sigorta şirketi, kendi yönettiği satış sürecinde sovtaj bedelinin sigortalıya tam olarak ulaşmasını sağlamakla yükümlüdür.
5. İbraname ve "Trafikten Çekilmiştir" Belgesi Tuzaklarına Dikkat
Belge Zorunluluğu: Sovtaj sigortalıda kalmış ve bedeli tazminattan düşülmüşse, sigorta şirketinin ayrıca hurda tescil belgesi veya çekme belgesi istemesinin yasal dayanağı kalmamaktadır.
İhtirazi Kayıt Şartı: Sigortalıların imzaladığı ibraname ve mutabakatnamelere mutlaka "fazlaya ilişkin haklarım saklıdır" şerhi düşülmelidir. Bu şerh, eksik ödenen rayiç veya sovtaj farklarının yasal süreler içinde (trafik sigortasında KTK m. 111/2 gereği 2 yıllık zamanaşımı içinde) dava veya hakem yoluyla talep edilmesini sağlar.
Acenteler İçin Pratik Öneriler
Pert dosyalarında rayiç ve sovtaj rakamlarının yazılı olarak ayrı ayrı bildirilmesini isteyin.
Sigortalının rızası olmadan sovtajın tazminattan düşülmesine itiraz edin; gerektiğinde hurdanın sigortacıya bırakılarak rayiç bedelin tamamının ödenmesi seçeneğini değerlendirin.
Müşterilerinizin imzalayacağı mutabakatnamelere ihtirazi kayıt ekletmesini sağlayın.
Bilirkişi incelemelerinde, ihale tekliflerinin değil piyasa emsal ilanlarının esas alınmasını talep edin.